Zoals gebruikelijk vergelijken we ook voor het tweede kwartaal van 2026 de rendementen van onze eigen “profielen” met de ProNL Index over datzelfde kwartaal (het indexcijfer van vermogensbeheer-vergelijker Finner, dat het gemiddelde rendement van vermogensbeheerders in Nederland weergeeft in vijf verschillende risicoprofielen). Het tweede kwartaal was uitzonderlijk sterk. Stoic behaalde zelfs in nagenoeg alle risicoprofielen nog betere rendementen dan de gemiddelde Nederlandse vermogensbeheerder. Aan de hand van de feiten lichten we toe hoe dat precies zit.
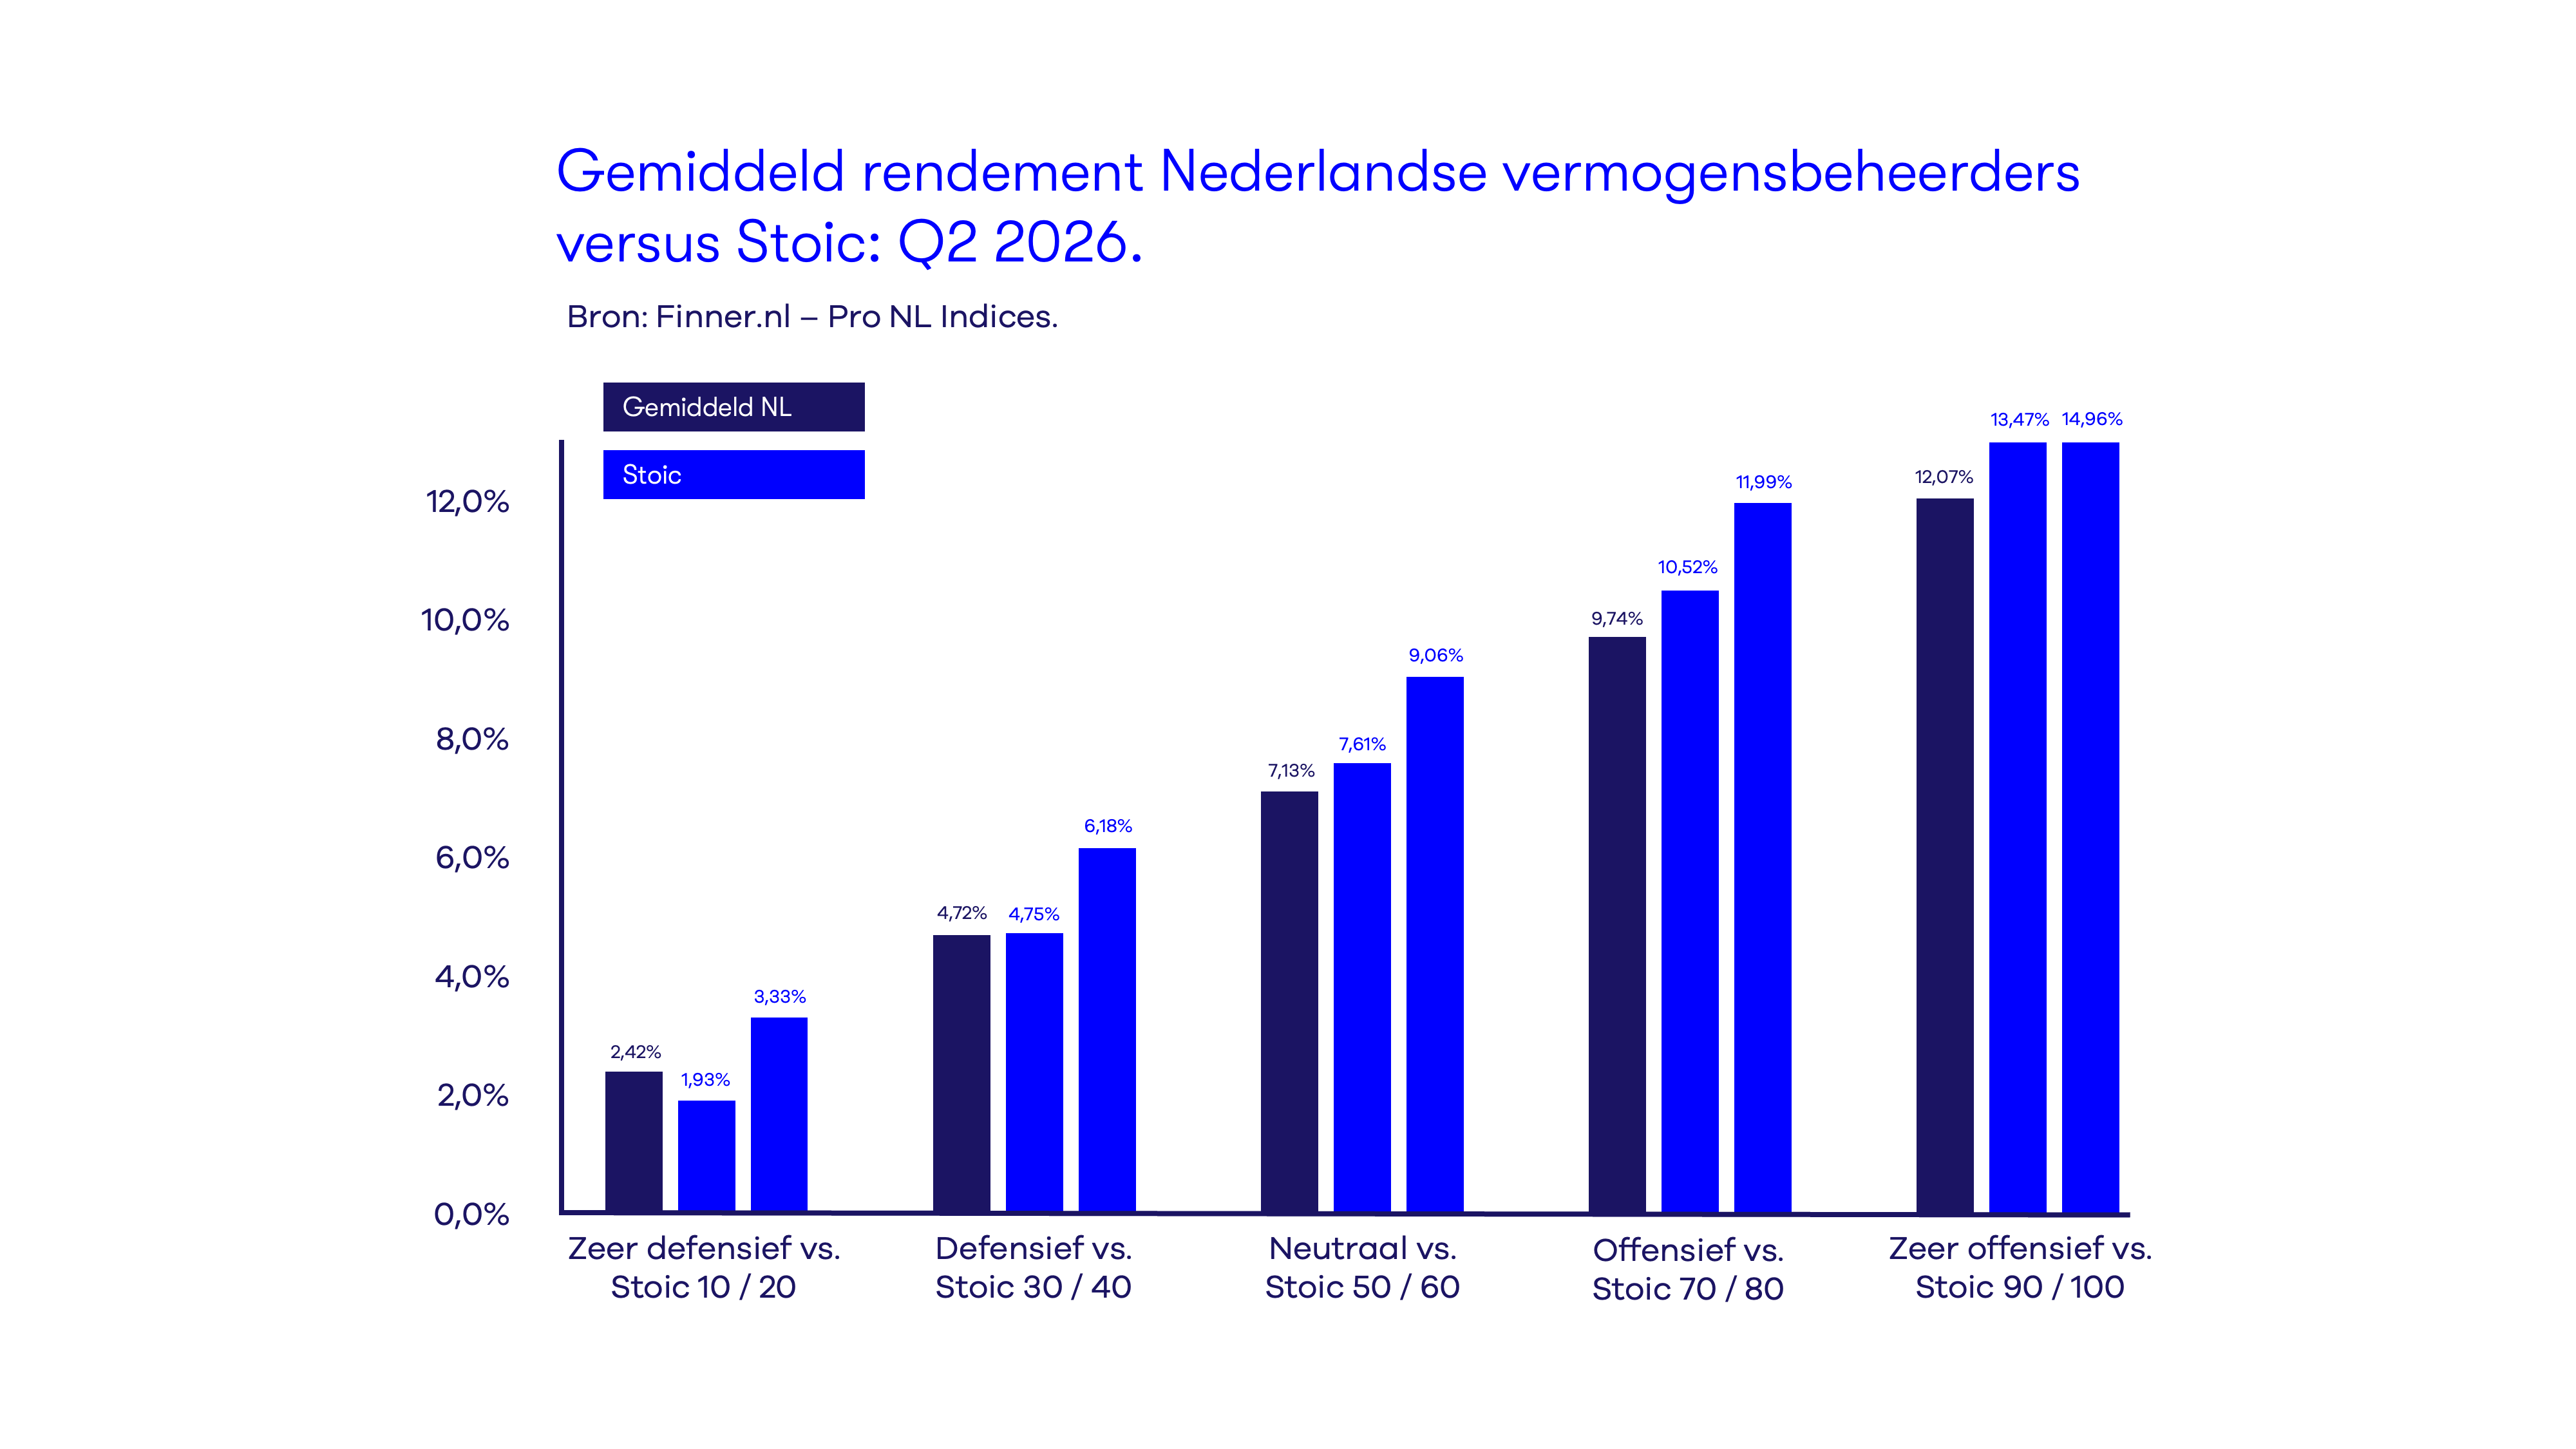
Het tweede kwartaal van 2026 was uitzonderlijk sterk. Waar de hele branche in het eerste kwartaal forse verliezen in alle risicoprofielen te verwerken kreeg, scoort in het tweede kwartaal elk risicoprofiel een mooi rendement. Dat is ook bij Stoic het geval. Sterker nog: onze prestaties blijken vanaf het begin van 2026 tot en met het tweede kwartaal in nagenoeg alle risicoprofielen beter te zijn dan die van de gemiddelde Nederlandse vermogensbeheerder. Bekijk de resultaten in onderstaande staafdiagram.
Waarom zo’n sterk tweede kwartaal?
De belangrijkste reden: “alles went.” Waar in het eerste kwartaal de oorlog in Iran tot hogere olieprijzen, inflatiezorgen en algehele onzekerheid leidde, begon dat in het tweede kwartaal al weer wat te wennen. De onrust rond Iran en de Straat van Hormuz hield natuurlijk aan, maar de markt ging er meer van uit dat het conflict binnen de perken zou blijven. De olieprijs speelde daarbij een belangrijke rol als graadmeter voor het sentiment. Zolang die beheersbaar bleef, bleven beleggers optimistisch. Een dalende olieprijs zorgde bovendien voor minder zorgen over inflatie en rente.
Verder hielpen de sterke cijfers van de grote technologiebedrijven ook mee. En de Amerikaanse economie bleek veerkrachtig. Het is allemaal puur emotie, maar de beursresultaten die dat oplevert zijn reëel.
Stoic 10 is het enige profiel dat slechter scoorde dan het zeer defensieve Pro NL Index profiel.
Dat heeft natuurlijk een goede reden: Stoic belegt het defensieve deel altijd in zeer veilige Duitse en Nederlandse staatsobligaties. Wij proberen niet, zoals veel andere vermogensbeheerders, het rendement op het obligatiegedeelte stiekem een beetje ‘op te krikken’ door bijvoorbeeld in wat risicovollere bedrijfsobligaties te stappen. Bij Stoic vinden we dat obligaties er puur moeten zijn voor de veiligheid; voor de zekerheid dat uw geld er gewoon nog staat op het moment dat u het nodig heeft.
Dat laatste maakte in het tweede kwartaal het verschil bij de defensieve portefeuille Stoic 10. Veel vermogensbeheerders zitten met hun defensieve portefeuilles toch ook in bedrijfsobligaties of andere obligaties met meer risico. In betere periodes zoals deze zien we wel eens dat beheerders met meer risicovolle obligaties iets hogere rendementen behalen binnen hun defensieve profielen dan wij. Maar dat verschil wordt echter vaak weer ruimschoots teniet gedaan in slechtere periodes.
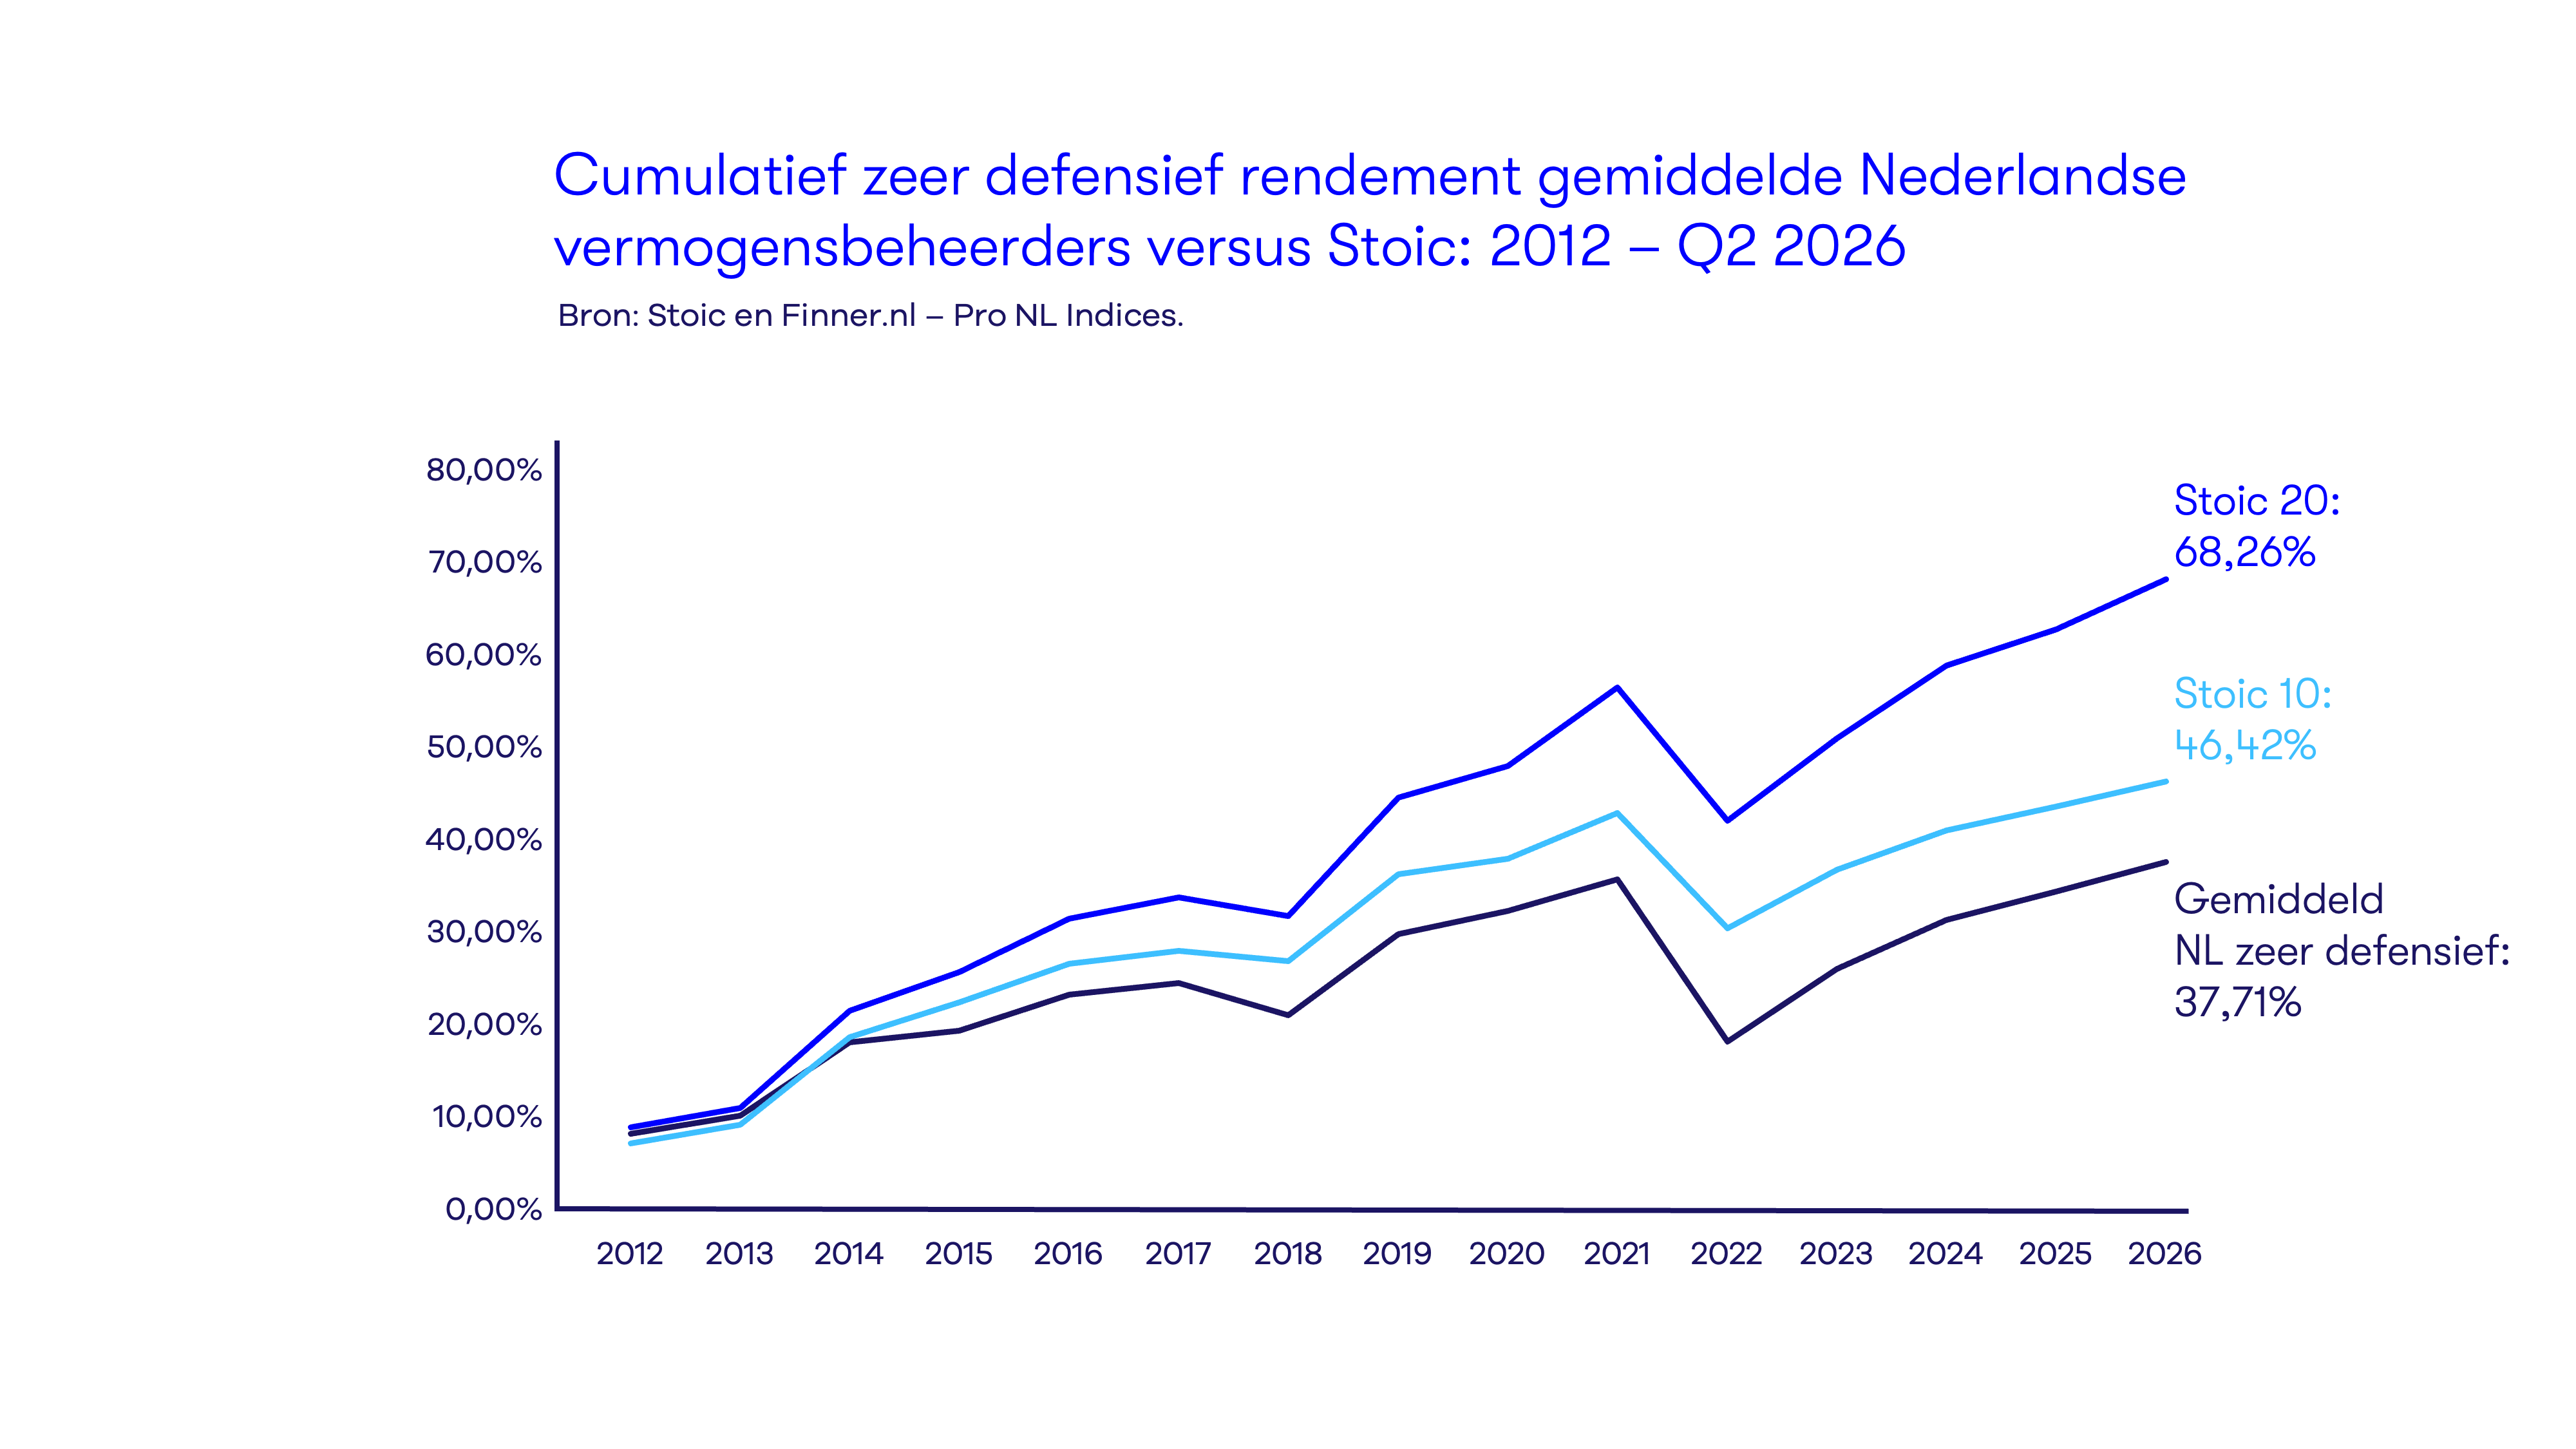
Daarom is het goed om naar de langere termijn te kijken. In onderstaande grafiek ziet u vanaf 2012 cumulatief het verschil tussen onze defensieve profielen en die van de gemiddelde Nederlandse vermogensbeheerder. Dat maakt direct duidelijk wat het beste is voor uw geld. Al zijn we van mening dat defensieve profielen überhaupt niet beoordeeld moeten worden op het rendement dat ze scoren. Het gaat immers om de veiligheid die ze bieden.
Waarom deden de offensievere Stoic profielen het relatief veel beter dan de gemiddelde Nederlandse vermogensbeheerder?
Bij Stoic beleggen we het aandelendeel altijd ultra-passief in alle aandelen wereldwijd. We doen niet aan voorspellingen en we volgen simpelweg voor lange tijd de wereldeconomie. Welnu, in Q2 zat het verschil vooral in welke aandelen je was belegd. Er was een kleine groep winnaars, met name de aan AI technologie gerelateerde tech-bedrijven. Blijkbaar hebben veel Nederlandse vermogensbeheerders deze groep gemist?
Daarnaast bleek de Amerikaanse markt veerkrachtig te zijn. Echter, veel vermogensbeheerders zijn vanwege Trump en zijn destructieve geopolitieke aanpak juist ‘vertrokken’ uit Amerika. Zij misten dus deze regio. Bij Stoic zijn we niet op zoek naar de speld, maar kopen we altijd de hele hooiberg. Daardoor zat die ‘speld’ bij ons automatisch in de portefeuille.
De les van het tweede kwartaal
Het tweede kwartaal van 2026 laat opnieuw zien hoe onmogelijk het is om de beurs te voorspellen. Oorlog, olieprijzen, rente, vreemde toestanden in Amerika: alles grijpt in elkaar. Wie denkt daar consequent de juiste keuzes in te kunnen maken, overschat zichzelf. Daarom kiest Stoic voor een visieloze, stoïcijnse aanpak waarbij de looptijd van het geld centraal staat. Heeft u uw geld langer dan tien jaar niet nodig, dan kunt u relatief veilig al uw geld in alle aandelen wereldwijd beleggen. De geschiedenis toont immers aan dat de meeste crises op de beurs binnen die periode weer zijn hersteld. Het geld dat u op kortere termijn nodig heeft, beleggen we in veilige obligaties. Zoals we nu zien in het tweede kwartaal leidt dat simpelweg tot betere rendementen.
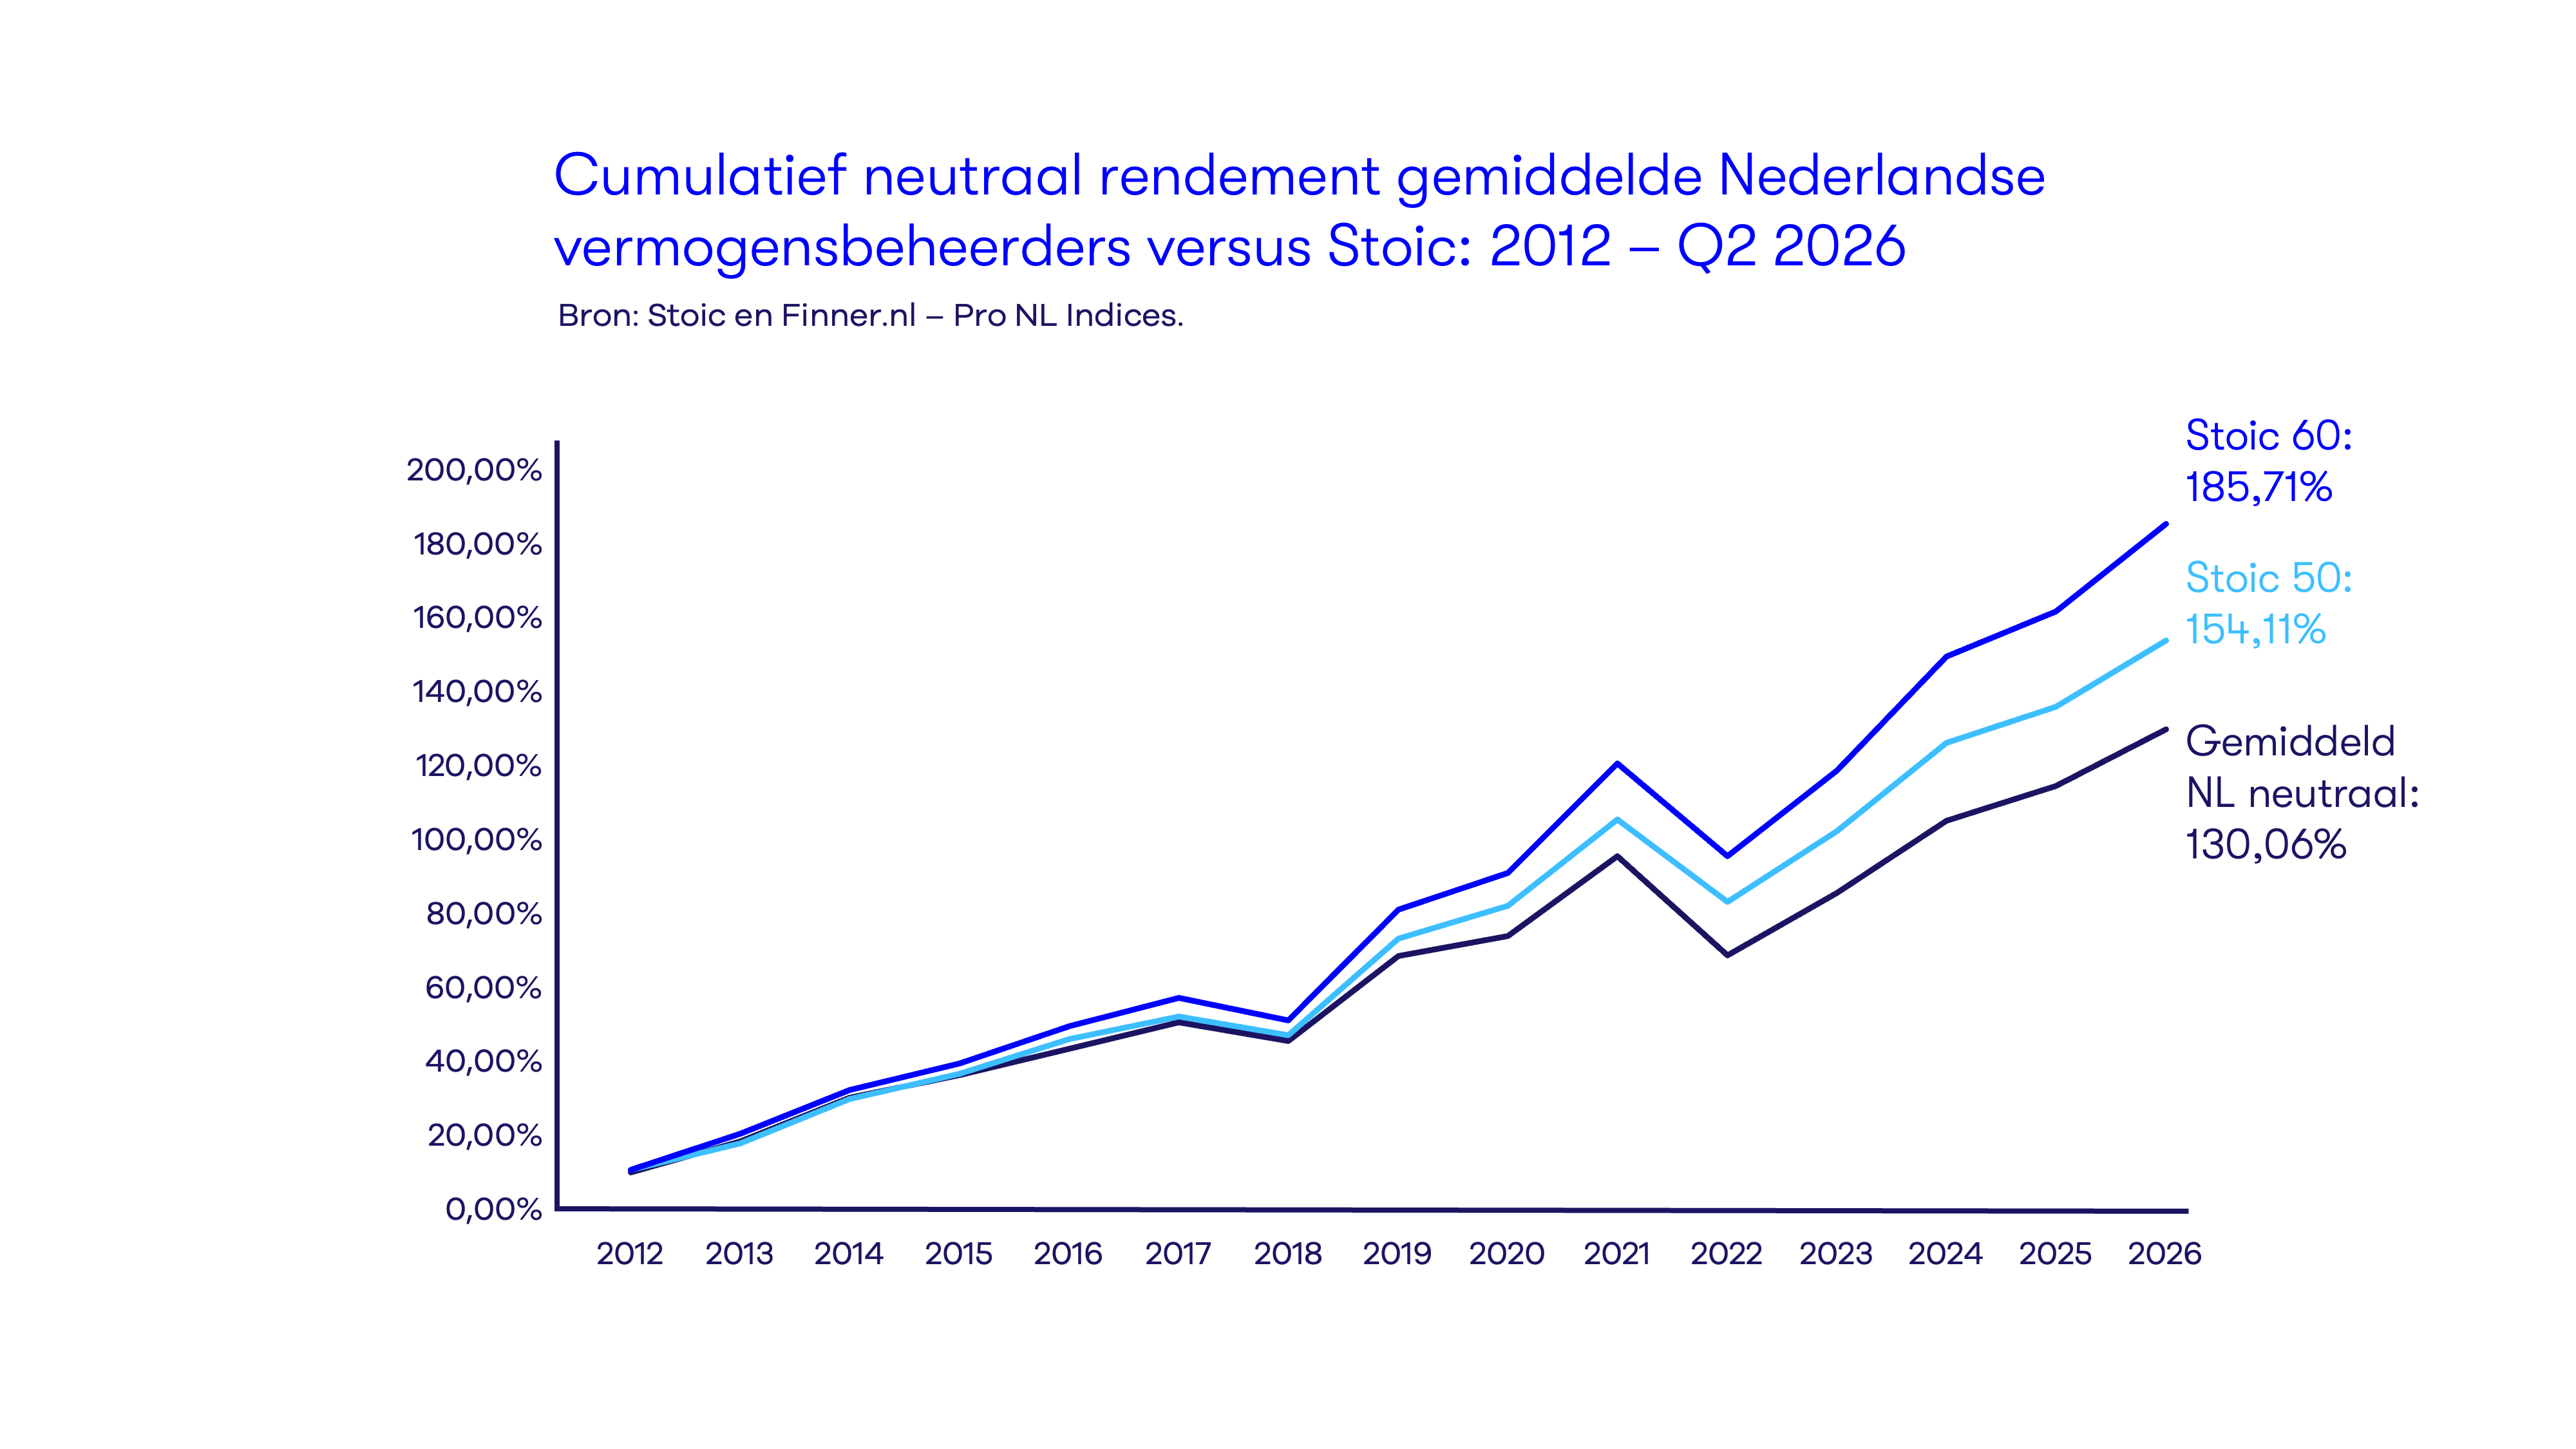
En dat betaalt zich op de lange termijn uit. Hieronder ziet u de ‘gemiddelde’ grafiek waarin we onze relevante Stoic profielen vergelijken met het neutrale profiel van de gemiddelde Nederlandse vermogensbeheerder. De conclusie is duidelijk.


 Door Paul Snoek